
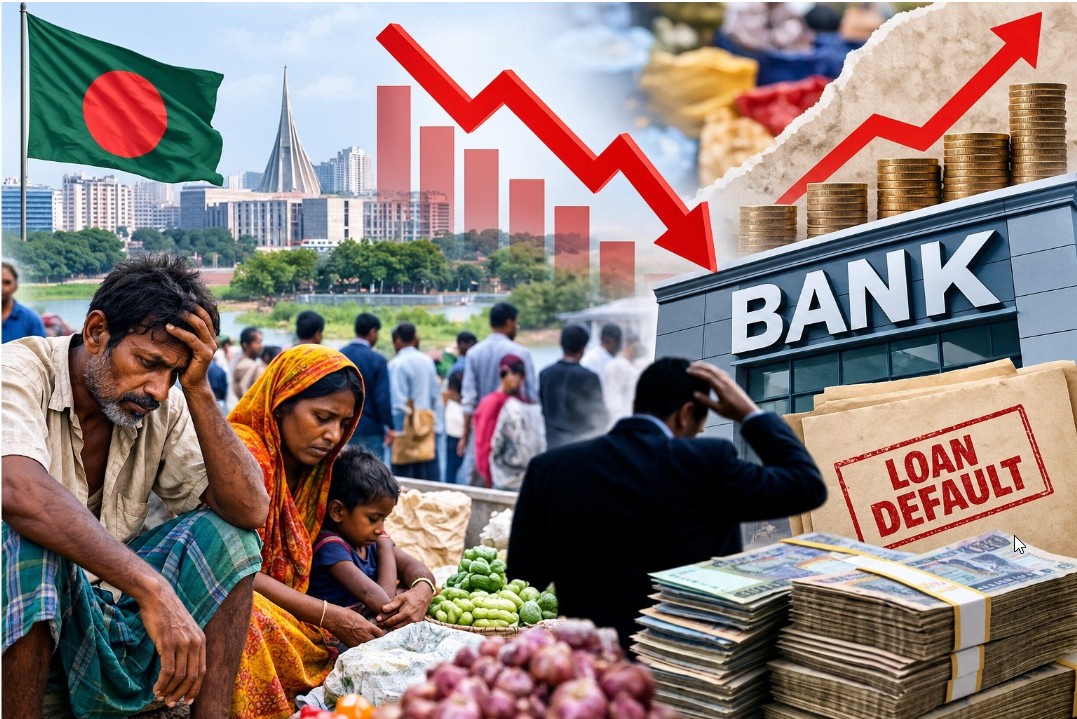
বাংলাদেশের অর্থনীতিতে একদিকে প্রবৃদ্ধির গতি কমছে, অন্যদিকে বাড়ছে দারিদ্র্য। এর সঙ্গে উচ্চ মূল্যস্ফীতি, দুর্বল বিনিয়োগ ও কর্মসংস্থানের ধীরগতি এবং ব্যাংক খাতের বিপুল খেলাপি ঋণ অর্থনীতির জন্য বড় ঝুঁকি তৈরি করেছে। আন্তর্জাতিক সংস্থাগুলোর সাম্প্রতিক হিসাব বলছে, অর্থনীতির প্রবৃদ্ধি মন্থর হওয়ার পাশাপাশি ব্যাংক খাতের দুর্বলতা এখন সামগ্রিক অর্থনৈতিক পুনরুদ্ধারের অন্যতম বড় বাধা হয়ে দাঁড়িয়েছে।
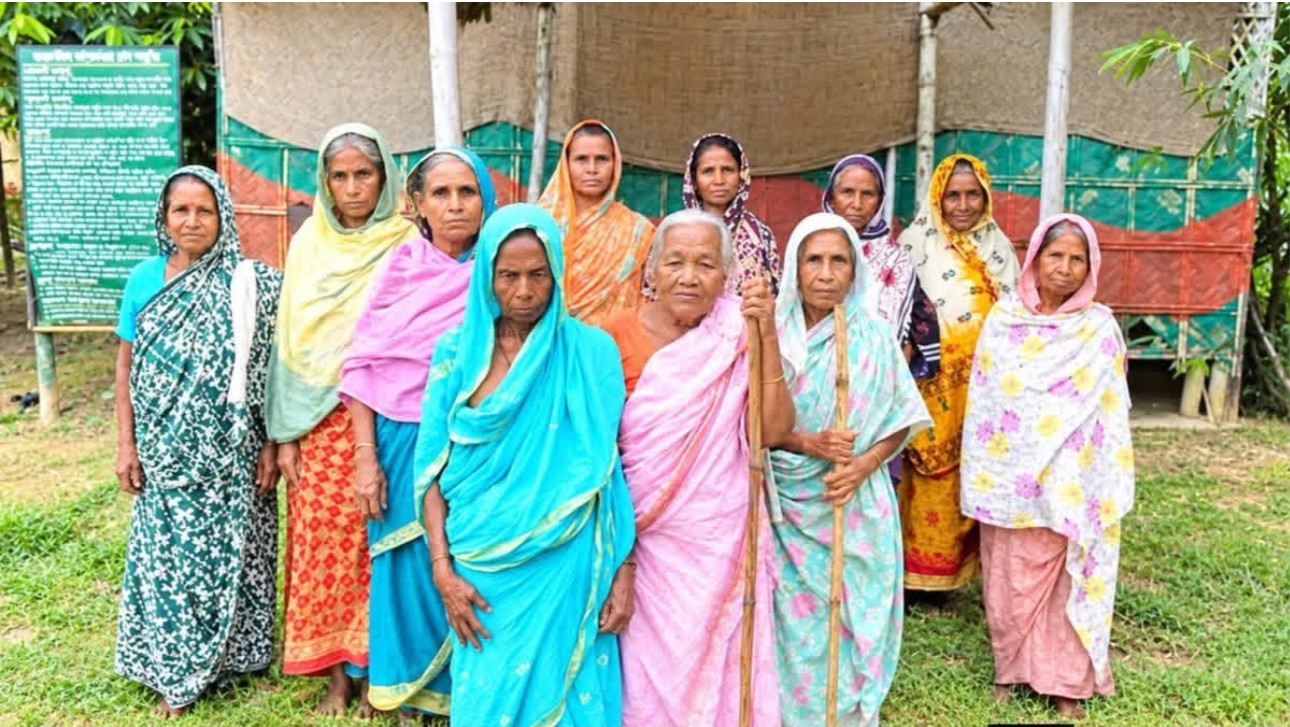
বিশ্বব্যাংকের সর্বশেষ বাংলাদেশ উন্নয়ন হালনাগাদ প্রতিবেদনে বলা হয়েছে, ২০২৫ সালে দেশের জাতীয় দারিদ্র্যের হার বেড়ে ২১ দশমিক ৪ শতাংশে দাঁড়িয়েছে, যা ২০২২ সালে ছিল ১৮ দশমিক ৭ শতাংশ। অর্থাৎ তিন বছরের ব্যবধানে দারিদ্র্যের হার উল্লেখযোগ্যভাবে বেড়েছে এবং প্রায় ১৪ লাখ মানুষ নতুন করে দরিদ্র হয়েছে। একই সময়ে নিম্ন আয়ের মানুষের মজুরি পণ্যের দামের সঙ্গে তাল মেলাতে না পারায় তাদের প্রকৃত ক্রয়ক্ষমতাও কমেছে।
প্রবৃদ্ধির ক্ষেত্রেও স্বস্তির চিত্র নেই। আন্তর্জাতিক মুদ্রা তহবিলের হিসাবে, ২০২৩ অর্থবছরে বাংলাদেশের জিডিপি প্রবৃদ্ধি ছিল ৫ দশমিক ৮ শতাংশ, ২০২৪ অর্থবছরে তা নেমে আসে ৪ দশমিক ২ শতাংশে এবং ২০২৫ অর্থবছরে আরও কমে ৩ দশমিক ৭ শতাংশে দাঁড়ায়। আইএমএফ ২০২৬ অর্থবছরে ৪ দশমিক ৭ শতাংশ প্রবৃদ্ধির পূর্বাভাস দিয়েছিল। তবে বিশ্বব্যাংকের এপ্রিল ২০২৬-এর পূর্বাভাসে চলতি অর্থবছরের প্রবৃদ্ধি ৩ দশমিক ৯ শতাংশে নেমে আসতে পারে বলে আশঙ্কা প্রকাশ করা হয়েছে।
অর্থনীতির এই মন্থরতার সঙ্গে ব্যাংক খাতের সংকটের যোগসূত্রও গভীর। ঋণখেলাপির পরিমাণ দ্রুত বাড়ায় ব্যাংকগুলোর ঋণ দেওয়ার সক্ষমতা, মূলধন ও তারল্য ব্যবস্থাপনার ওপর চাপ তৈরি হয়েছে। বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে সাম্প্রতিক প্রতিবেদনে দেখা গেছে, ২০২৬ সালের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ বেড়ে প্রায় ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায় দাঁড়িয়েছে। মোট ঋণের প্রায় ৩২ দশমিক ৭৮ শতাংশই তখন খেলাপি হিসেবে শ্রেণিবদ্ধ ছিল। মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে প্রায় ১৭ হাজার ৮৫১ কোটি টাকা।
সবচেয়ে উদ্বেগের বিষয় হলো, খেলাপি ঋণের বড় অংশ কয়েকটি ব্যাংকে কেন্দ্রীভূত। জুন শেষে ৬১টি ব্যাংকের মধ্যে মাত্র ১০টি ব্যাংকের কাছে মোট খেলাপি ঋণের ৭২ শতাংশের বেশি ছিল। এর ফলে দুর্বল ব্যাংকগুলোর আর্থিক সক্ষমতা নিয়ে উদ্বেগ আরও বাড়ছে।
বিশ্বব্যাংকের জুন ২০২৬-এর বিশ্লেষণেও ব্যাংক খাতের গভীর সংকটের চিত্র উঠে এসেছে। মার্চ শেষে ব্যাংক খাতের খেলাপি ঋণের অনুপাত ছিল ৩২ দশমিক ৬ শতাংশ, যেখানে দক্ষিণ এশিয়ার ব্যাংকগুলোর গড় ছিল ৭ দশমিক ৯ শতাংশ। একই সঙ্গে ২০২৫ সালের ডিসেম্বর শেষে পুরো ব্যাংক ব্যবস্থার ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধন অনুপাত ঋণাত্মক ২ দশমিক ৬ শতাংশে নেমে যায়। দুর্বল করপোরেট সুশাসন, নিয়ন্ত্রক দুর্বলতা ও সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার প্রবণতাকেও ব্যাংক খাতের সংকটের অন্যতম কারণ হিসেবে চিহ্নিত করেছে বিশ্বব্যাংক।
ব্যাংক খাতের এই দুর্বলতা সরাসরি বিনিয়োগ ও কর্মসংস্থানের ওপর প্রভাব ফেলছে। খেলাপি ঋণের বিপরীতে ব্যাংকগুলোকে বড় অঙ্কের সংস্থান রাখতে হচ্ছে। ফলে নতুন উদ্যোক্তা ও উৎপাদনশীল খাতে ঋণ প্রবাহ বাধাগ্রস্ত হওয়ার আশঙ্কা তৈরি হয়েছে। বাংলাদেশ ব্যাংকও ঋণের চাহিদা কমে যাওয়া, বেসরকারি বিনিয়োগে ধীরগতি এবং জ্বালানি সরবরাহের অনিশ্চয়তাকে অর্থনীতির বড় চ্যালেঞ্জ হিসেবে চিহ্নিত করেছে।
অন্যদিকে উচ্চ মূল্যস্ফীতি সাধারণ মানুষের জীবনযাত্রার ব্যয় বাড়িয়ে দারিদ্র্যের চাপ আরও বাড়িয়েছে। বিশ্বব্যাংকের হিসাবে ২০২৬ অর্থবছরে মূল্যস্ফীতি ৮ দশমিক ৫ শতাংশের কাছাকাছি ছিল। খাদ্য ও খাদ্যবহির্ভূত উভয় খাতেই মূল্যস্ফীতি উচ্চ পর্যায়ে থাকায় নিম্ন ও মধ্য আয়ের মানুষের ওপর চাপ তৈরি হয়েছে।
রাজস্ব আহরণের দুর্বলতাও অর্থনীতির জন্য আরেকটি বড় সমস্যা। বিশ্বব্যাংকের হিসাবে ২০২৫ অর্থবছরে বাংলাদেশের কর-জিডিপি অনুপাত ১৫ বছরের মধ্যে প্রথমবারের মতো ৭ শতাংশের নিচে নেমে যায়। এতে সরকারের উন্নয়ন ও সামাজিক সুরক্ষা কর্মসূচিতে ব্যয় করার সক্ষমতা সীমিত হচ্ছে। একই সঙ্গে বেসরকারি বিনিয়োগ কম থাকায় নতুন কর্মসংস্থান তৈরির গতিও বাধাগ্রস্ত হচ্ছে।
বিশেষজ্ঞদের মতে, ব্যাংক খাতের সংস্কার ছাড়া টেকসই অর্থনৈতিক পুনরুদ্ধার কঠিন হবে। খেলাপি ঋণ আদায়, ব্যাংকের মূলধন পুনর্গঠন, পরিচালনা পর্ষদে সুশাসন নিশ্চিত করা, ঋণ বিতরণে অনিয়ম বন্ধ করা এবং কেন্দ্রীয় ব্যাংকের তদারকি জোরদার করা জরুরি। একই সঙ্গে দুর্বল ব্যাংকগুলোর পুনর্গঠন ও আমানতকারীদের স্বার্থ সুরক্ষায় কার্যকর ব্যবস্থা নেওয়ার প্রয়োজন রয়েছে।
এই বাস্তবতায় ব্যাংক খাত সংস্কারে আন্তর্জাতিক সহযোগিতাও বাড়ছে। বিশ্বব্যাংক জুন ২০২৬-এ বাংলাদেশের ব্যাংক খাত শক্তিশালী করতে ৪৫০ মিলিয়ন ডলারের অর্থায়ন অনুমোদন করেছে। এই অর্থের আওতায় আমানত সুরক্ষা ব্যবস্থা শক্তিশালী করা, দুর্বল ব্যাংকের পুনর্গঠনের ভিত্তি তৈরি, বাংলাদেশ ব্যাংকের তদারকি সক্ষমতা বাড়ানো এবং রাষ্ট্রায়ত্ত ব্যাংকের সংস্কারে সহায়তার কথা বলা হয়েছে।
অর্থনীতির বর্তমান চিত্র তাই দ্বিমুখী চাপের ইঙ্গিত দিচ্ছে। একদিকে প্রবৃদ্ধি কাঙ্ক্ষিত গতিতে ফিরছে না, অন্যদিকে দারিদ্র্য ও জীবনযাত্রার ব্যয় বাড়ছে। এর সঙ্গে ব্যাংক খাতে বিপুল খেলাপি ঋণ ও মূলধন ঘাটতি যুক্ত হওয়ায় অর্থনীতির ঝুঁকি আরও বাড়ছে। দ্রুত ও কার্যকর সংস্কার না হলে ব্যাংক খাতের সংকট বিনিয়োগ, কর্মসংস্থান ও উৎপাদনের ওপর আরও চাপ তৈরি করতে পারে। আর সেটি দীর্ঘায়িত হলে প্রবৃদ্ধি কমার পাশাপাশি দারিদ্র্য কমানোর অর্জনও পিছিয়ে যাওয়ার আশঙ্কা রয়েছে।